
Construire une maison implique souvent de financer deux opérations liées : l'achat du terrain et la réalisation du bâtiment. Leurs paiements n'interviennent pas au même moment. Le prêt immobilier, les aides éventuelles et les appels de fonds doivent donc être anticipés ensemble, dès le début du projet.
Implantée près de La Rochelle depuis 1979, MAAP Construction vous accompagne dans la définition de votre projet : caractéristiques du terrain, conception des plans et chiffrage prévisionnel de la maison. L'octroi du crédit et ses conditions relèvent de l'établissement prêteur, avec l'intervention éventuelle d'un professionnel habilité.
Vous avez un terrain en vue ou une enveloppe à respecter ? Présentez votre projet de maison à notre équipe pour commencer à en étudier les paramètres.
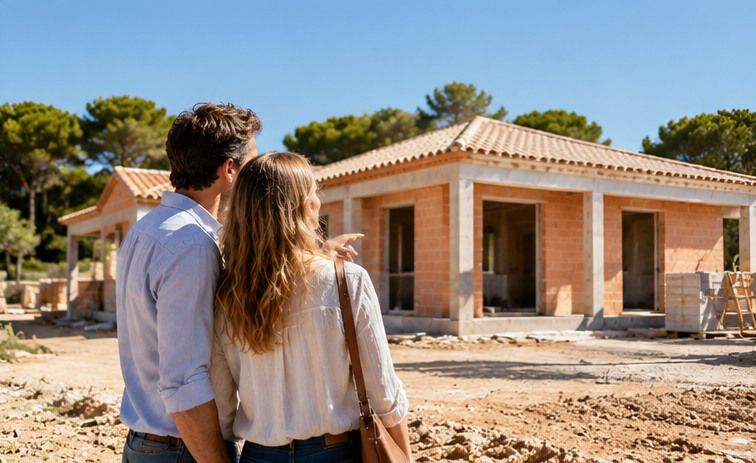
Comment se finance une construction de maison individuelle ?
Une banque examine la cohérence de l'ensemble du projet : prix du terrain, frais d'acquisition, coût de construction, dépenses annexes, apport éventuel, revenus, charges et garanties.
Le financement peut comprendre un prêt immobilier principal et, selon votre éligibilité, un prêt aidé ou complémentaire. Aucun dispositif n'est accordé automatiquement.
Pour préparer votre dossier, il est utile de distinguer les postes suivants :
| Élément | Question à clarifier avant de demander le prêt |
|---|---|
| Terrain | Prix, vendeur, compromis, conditions suspensives et frais d'acquisition. |
| Maison | Plans, notice descriptive, prix convenu, travaux réservés et durée prévisible. |
| Adaptation et raccordements | Études, terrassement, réseaux et dépenses hors contrat. |
| Dépenses complémentaires | Taxes, assurances, cuisine, extérieurs et réserve budgétaire. |
| Financement | Apport, mensualité supportable, assurance emprunteur, garanties et calendrier des décaissements. |
Pour estimer le coût des différents postes, consultez notre guide sur le prix d'une construction de maison en Charente-Maritime.
Cette page vous aide à chiffrer le projet ; le présent guide explique comment en organiser le financement.
Prêt construction maison : peut-on financer le terrain et la maison ensemble ?
Un même crédit immobilier peut financer une opération intégrant l'achat du terrain et la construction de la maison, sous réserve de l'accord de la banque et des pièces demandées.
Ce montage doit être envisagé avant de prendre des engagements définitifs.
Un financement organisé en plusieurs étapes
Le calendrier des paiements est particulier : le terrain peut être payé chez le notaire, alors que les travaux sont ensuite réglés par étapes, suivant les appels de fonds prévus au contrat de construction.
Les conditions de mobilisation du crédit doivent donc être compatibles avec les différentes phases du projet.
Quels documents préparer pour la banque ?
Pour présenter votre projet à la banque, rassemblez les éléments déjà disponibles :
- Le compromis éventuel du terrain et ses conditions suspensives.
- Les plans de la maison et les prestations envisagées.
- Le chiffrage prévisionnel de la construction et des frais annexes.
- Le contrat de construction lorsqu'il est établi.
- Les documents relatifs aux garanties et aux autorisations administratives, selon l'avancement du projet.
- Les justificatifs personnels et financiers demandés par l'établissement prêteur.
La banque précisera sa propre liste de documents et les conditions d'instruction du dossier.
Vous n'avez pas encore trouvé votre parcelle ? Découvrez les projets terrain et maison proposés en Charente-Maritime, puis vérifiez la disponibilité de chaque annonce auprès de MAAP Construction.
Le PTZ pour construire une maison neuve en 2026
Depuis le 1er avril 2025, le prêt à taux zéro (PTZ) peut à nouveau contribuer au financement d'une maison individuelle neuve partout en France. Cette extension est prévue jusqu'au 31 décembre 2027.
Le PTZ complète un autre prêt immobilier et reste soumis à des conditions d'éligibilité. Il ne permet pas de financer seul la totalité de la construction.
Pour une maison individuelle neuve dans le cadre courant du dispositif, la part financée par le PTZ peut représenter 10 % à 30 % du coût de l'opération retenu pour le calcul, selon la tranche de revenus.
Cette base de calcul est plafonnée : il ne s'agit donc pas nécessairement de 10 % à 30 % de toutes les dépenses réelles du projet.
Qui peut bénéficier du PTZ ?
Le dispositif s'adresse en principe aux ménages qui n'ont pas été propriétaires de leur résidence principale au cours des deux années précédentes. Des exceptions existent, notamment pour certaines situations de handicap ou après certains sinistres.
L'éligibilité dépend également :
- Des ressources du foyer.
- Du nombre de personnes destinées à occuper le logement.
- De la zone géographique de la commune.
- De l'utilisation du logement comme résidence principale.
- Du montant et des caractéristiques des autres prêts.
Exemple de calcul d'un PTZ pour une construction neuve
Voici un exemple purement pédagogique, sans valeur de simulation personnalisée.
Si le coût réglementaire retenu après application des plafonds est de 150 000 € et que la quotité applicable est de 20 %, le montant théorique de PTZ est de 30 000 €.
Ce montant reste soumis aux autres règles du dispositif et à l'acceptation du dossier par un établissement habilité.
Pour connaître les conditions exactes et les démarches, consultez la fiche officielle de Service-Public consacrée au PTZ.
Vous pouvez également consulter les modalités de l'extension du PTZ aux maisons individuelles neuves.
Quelles autres solutions de prêt pour une maison neuve ?
Selon votre situation, vous pouvez également vous renseigner sur le prêt d'accession sociale (PAS), le prêt conventionné, certains prêts d'épargne logement ou des solutions complémentaires proposées par Action Logement.
Leurs conditions ne sont pas identiques et leur obtention n'est jamais automatique. Certains dispositifs sont soumis à des plafonds de ressources, à des conditions professionnelles ou à la nature du projet immobilier.
Le prêt accession d'Action Logement
Le prêt accession d'Action Logement s'adresse à certains salariés du secteur privé. Il peut contribuer à financer une construction ou une acquisition neuve éligible, en complément d'un prêt principal.
Son montant, son taux, les critères d'accès et les opérations concernées doivent être vérifiés directement auprès de l'organisme.
Retrouvez les informations et les conditions sur le site officiel d'Action Logement.
Comment comparer plusieurs propositions de financement ?
Pour comparer les solutions, demandez à votre banque ou à un intermédiaire habilité un plan de financement détaillé qui distingue :
- Le crédit principal et les éventuels prêts complémentaires.
- Le taux annuel effectif global (TAEG) et les frais associés.
- La durée et les mensualités.
- Le coût et les garanties de l'assurance emprunteur.
- Les conditions de déblocage et les éventuels différés.
Il faut comparer le financement global, pas seulement un taux d'intérêt isolé.
Pour obtenir un avis indépendant sur les aspects juridiques et financiers d'une accession à la propriété, vous pouvez aussi consulter le réseau des ADIL, qui propose une information gratuite.
Quand la banque débloque-t-elle les fonds pendant les travaux ?
Dans le cadre d'un contrat de construction de maison individuelle avec fourniture de plan (CCMI), les appels de fonds du constructeur sont encadrés par des plafonds réglementaires correspondant à l'avancement du chantier.
Ces pourcentages sont des plafonds cumulés du prix convenu, et non des paiements supplémentaires à additionner.
| Stade du chantier | Plafond cumulé |
|---|---|
| Ouverture du chantier | 15 % |
| Fondations achevées | 25 % |
| Murs achevés | 40 % |
| Maison hors d'eau | 60 % |
| Cloisons achevées et maison hors d'air | 75 % |
| Travaux d'équipement, de plomberie, de menuiserie, de chauffage et de revêtements extérieurs achevés | 95 % |
| Solde à la réception, selon les conditions légales et les éventuelles réserves | 5 % restant |
Ces plafonds et les conditions de paiement du solde sont définis par l'article R231-7 du Code de la construction et de l'habitation.
La banque peut demander les justificatifs convenus avant chaque décaissement. Le montant effectivement versé dépend de l'appel de fonds et des conditions du contrat de prêt.
Que paie-t-on pendant que la maison se construit ?
Selon les modalités du crédit immobilier, des intérêts intercalaires peuvent être dus sur les fonds déjà débloqués.
Un différé de remboursement peut également être prévu. Demandez à votre banque une simulation de trésorerie couvrant toute la période du chantier : il peut être nécessaire de supporter en parallèle votre logement actuel, l'assurance emprunteur et les frais du nouveau financement.
Pour replacer ces appels de fonds dans le calendrier de votre opération, consultez les étapes de la construction d'une maison avec MAAP.
Qui fait quoi entre le constructeur, la banque et les autres intervenants ?
La préparation d'un financement fait intervenir plusieurs professionnels. Chacun joue un rôle différent dans la validation du projet et la mise en place du crédit immobilier.
| Interlocuteur | Rôle dans le projet |
|---|---|
| Constructeur | Conception de la maison, chiffrage, pièces de construction et calendrier contractuel. |
| Banque ou intermédiaire habilité | Étude du financement, proposition des conditions du crédit, garanties bancaires et décaissements. La banque décide de l'octroi du prêt. |
| Organisme d'aide | Vérification de l'éligibilité et décision sur l'aide éventuelle. |
| Notaire | Vérifications et acte relatifs à l'acquisition du terrain. |
Une bonne coordination évite les allers-retours inutiles : présentez dès que possible une version cohérente du terrain, des plans, du chiffrage et des frais à chaque interlocuteur.
Comment préparer un premier échange avec MAAP Construction ?
Vous pouvez avancer sur la définition de votre maison même si votre financement n'est pas encore finalisé. Pour votre premier échange avec MAAP, préparez simplement :
- Les communes où vous aimeriez construire.
- La présence ou non d'un terrain déjà identifié.
- Votre enveloppe globale approximative.
- Le nombre de chambres et les principaux espaces souhaités.
- Votre calendrier de projet.
Ces éléments permettront de rapprocher vos souhaits des caractéristiques du terrain, du plan de maison et des coûts prévisionnels.
Pour découvrir les prestations proposées, consultez également les services de MAAP Construction.
Votre projet est encore à préciser ? Expliquez votre besoin et votre enveloppe à notre équipe pour commencer à étudier les possibilités de construction.
Questions fréquentes sur le financement d'une maison neuve
Peut-on obtenir un PTZ pour construire une maison individuelle en 2026 ?
Oui, sous conditions. Depuis avril 2025, le dispositif est ouvert à la maison individuelle neuve sur l'ensemble du territoire. Il faut notamment vérifier les règles de primo-accession ou les exceptions, les revenus, la résidence principale, le coût réglementaire retenu et l'existence d'un prêt complémentaire. La banque examine le dossier.
La banque verse-t-elle tout le prêt dès le début du chantier ?
En général, non. Le financement est mobilisé en fonction de l'achat du terrain et de l'avancement de la construction. Les dates et les justificatifs dépendent du contrat de prêt et des appels de fonds.
Que sont les intérêts intercalaires ?
Ce sont les intérêts qui peuvent être facturés sur les sommes déjà débloquées pendant la construction, avant que la totalité du capital emprunté ait été versée. Leur calcul dépend notamment du taux et du calendrier de décaissement.
MAAP peut-il m'accompagner dans le financement de ma maison ?
MAAP Construction vous accompagne dans la définition du projet et son chiffrage prévisionnel. L'entreprise présente également un service d'accompagnement au plan de financement. Les modalités précises de cet accompagnement et d'une éventuelle intervention de partenaires financiers sont à confirmer avec l'équipe. La banque reste responsable de l'octroi du crédit et de ses conditions.
Quels frais faut-il anticiper en plus de la mensualité du crédit ?
Selon le montage retenu, le budget peut inclure l'assurance emprunteur, les frais de garantie bancaire, les éventuels intérêts intercalaires et les dépenses annexes de construction. Il faut aussi tenir compte de votre logement actuel pendant les travaux.
Peut-on demander un financement sans avoir encore trouvé son terrain ?
Vous pouvez commencer par évaluer votre capacité d'emprunt et votre enveloppe globale. L'accord définitif dépendra toutefois des caractéristiques de l'opération immobilière et des conditions de la banque. Définir le budget en amont aide à rechercher un terrain et une maison compatibles avec vos moyens.
Faites avancer votre projet de maison en Charente-Maritime
La réussite d'une construction ne repose pas uniquement sur l'obtention d'un crédit. Elle suppose de coordonner le choix du terrain, la conception de la maison, le budget global et le calendrier des travaux.
Depuis 1979, MAAP Construction accompagne les projets de maisons individuelles en Charente-Maritime, notamment dans le secteur de La Rochelle.
Vous souhaitez savoir comment avancer sur votre projet ? Présentez-nous votre secteur de recherche, votre budget et le type de maison envisagé.
Demander une étude gratuite de mon projet
Informations sur les dispositifs de financement et les règles CCMI vérifiées le 29 octobre 2026. Les conditions réglementaires et commerciales peuvent évoluer. Chaque situation doit être examinée individuellement.